
Caso BRB: Fátima Sousa reforça transparência e controle permanente do patrimônio público
Decisão do Tribunal de Contas do DF recoloca em discussão os mecanismos de proteção dos recursos e ativos de uma instituição pública
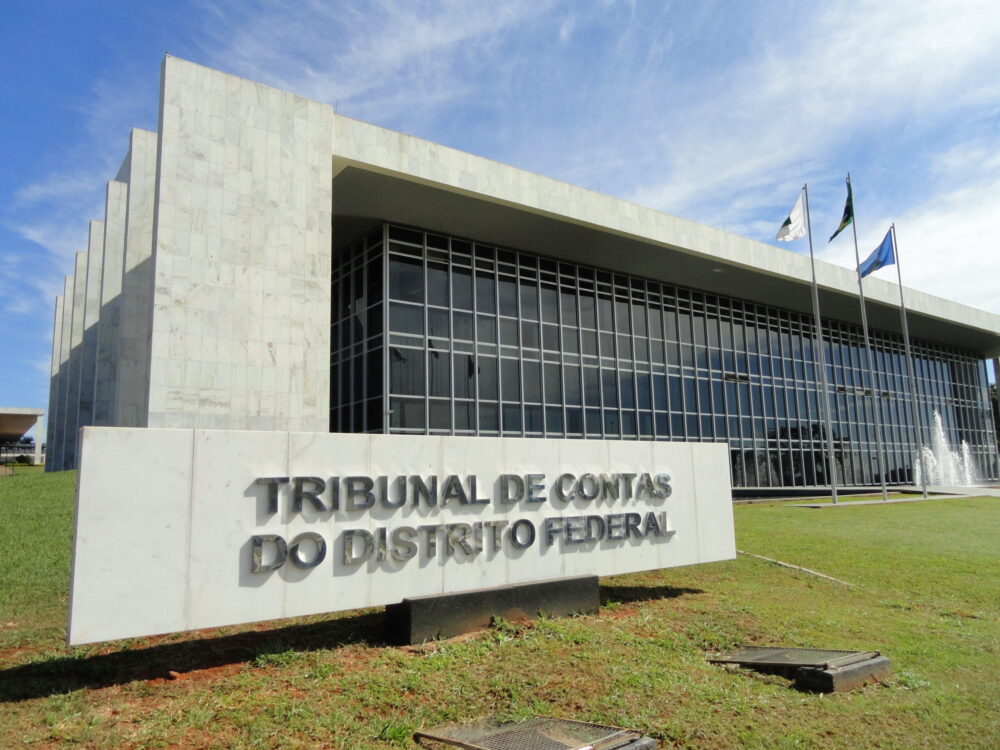
A decisão do Tribunal de Contas do Distrito Federal (TCDF) de bloquear cautelarmente até R$ 2,761 bilhões em bens e contas de cinco ex-dirigentes do Banco de Brasília (BRB) recoloca no centro do debate uma questão que, para a candidata a deputada federal pelo PDT-DF, Fátima Sousa, deveria estar presente antes de qualquer crise: como proteger o patrimônio público por meio de regras de transparência, fiscalização e responsabilização.
A medida foi tomada de forma unânime e busca resguardar eventual ressarcimento aos cofres públicos enquanto as apurações avançam. A decisão está relacionada às operações realizadas pelo BRB com o Banco Master, que são objeto das apurações em andamento.
Para Fátima, o aspecto mais importante não está apenas no valor envolvido, mas no papel das instituições de controle diante da administração de um patrimônio que pertence à sociedade.
“O mais importante nessa decisão não é apenas o tamanho do bloqueio. É o princípio que ela reafirma: patrimônio público não pode ficar submetido à lógica de quem administra momentaneamente uma instituição. Banco público tem uma responsabilidade adicional porque administra recursos e patrimônio que pertencem à sociedade. Por isso, controle externo não pode entrar em cena somente quando uma crise aparece. Ele precisa fazer parte da arquitetura permanente de proteção do patrimônio público”, avalia.
Transparência é condição para o controle
A discussão ganha outra dimensão diante da informação de que o BRB não vinha cumprindo os prazos legais para a apresentação de seus balanços operacional e patrimonial, que, segundo a Agência Brasil, não eram publicados desde o ano passado.
Para Fátima, a questão não pode ser tratada como uma simples exigência contábil. A publicidade das informações financeiras é parte do próprio sistema de controle sobre uma instituição pública.
“Informação financeira é instrumento de controle democrático. Sem saber com clareza o que uma instituição tem, deve, investiu, perdeu ou ganhou, a sociedade perde a capacidade de acompanhar decisões que podem afetar seu próprio patrimônio. Transparência não é publicar um documento: é criar as condições para que o controle aconteça”, afirma.
No caso do BRB, o próprio TCDF já vinha adotando medidas de fiscalização relacionadas à instituição. Em agosto, a Corte havia determinado que o banco, a Casa Civil e a Secretaria de Economia do DF prestassem esclarecimentos sobre aplicações de aproximadamente R$ 3,4 bilhões de recursos do Tesouro distrital em CDBs emitidos pelo BRB.
Fiscalizar antes que o problema vire prejuízo
É nesse ponto que Fátima amplia sua reflexão sobre o papel do Estado. Para ela, o controle público não deve ser acionado apenas quando um possível dano já aconteceu.
Sua trajetória na saúde pública – com atuação na atenção primária, na universidade, na formação de profissionais e na gestão hospitalar – influencia essa leitura. Em todos esses espaços, planejamento, acompanhamento e avaliação são necessários para que recursos públicos produzam resultados.
“Eu não acredito em fiscalização que começa depois que o dano aparece. O papel do Estado é construir mecanismos capazes de identificar riscos antes que eles se transformem em prejuízo. Na Câmara, isso significa olhar para a legislação, para as regras de transparência, para os instrumentos de fiscalização e para o próprio Orçamento com uma pergunta permanente: que mecanismos estamos criando para proteger o dinheiro público antes que seja necessário correr atrás dele?”
Controle também é parte da gestão
É nesse sentido que Fátima relaciona a discussão sobre o BRB à atuação do Congresso Nacional. Deputados federais participam da elaboração de leis, da discussão e aprovação do Orçamento da União e da fiscalização dos atos do Poder Executivo.
Para ela, controle externo não deve ser visto como obstáculo à gestão, mas como parte das condições para que decisões administrativas tenham legitimidade e possam ser verificadas.
“A pergunta do gestor público não pode ser apenas ‘eu posso fazer?’. Ela precisa ser também ‘como demonstrar que essa decisão protege o interesse público?’. Essa mudança parece simples, mas altera completamente a cultura de gestão. Quando a prestação de contas começa no momento da decisão, e não depois que aparece um problema, o controle deixa de ser apenas uma reação e passa a ser uma ferramenta de prevenção”, conclui.
Texto: Priscila Ferreira
